La creación de cuentas digitales se convirtió en uno de los principales puntos de riesgo para el fraude en Colombia.
Mientras la Inteligencia Artificial facilita la generación de documentos, rostros, voces e identidades sintéticas, bancos y fintechs buscan nuevas formas de verificar que una persona realmente sea quien dice ser, sin convertir los controles de seguridad en una barrera para los usuarios.
Los datos muestran que el problema está especialmente presente desde el momento en que una persona intenta ingresar a un servicio. De acuerdo con TransUnion, durante 2025 el 7,2 % de los intentos de creación de cuentas digitales en Colombia fueron sospechosos de fraude, frente al 3,5 % registrado durante el inicio de sesión y el 0,3 % durante las transacciones financieras. La compañía señaló que los delincuentes están aprovechando cada vez más las vulnerabilidades existentes en las primeras etapas de la relación digital.
El impacto tampoco se limita al número de intentos. Entre los consumidores colombianos que declararon haber perdido dinero por fraude digital durante el año anterior, la mediana de la pérdida reportada fue de 5,8 millones de pesos, según el mismo estudio.
También, la discusión sobre identidad digital está cambiando. Para Pilar Pereira, directora de alianzas estratégicas para Latinoamérica de Jumio, verificar a una persona ya no consiste únicamente en comprobar que un documento sea auténtico.
Jumio es una compañía especializada en verificación e inteligencia de identidad digital. La empresa desarrolla soluciones que combinan Inteligencia Artificial, biometría y análisis de datos para comprobar la identidad de los usuarios, detectar señales de riesgo y prevenir fraudes durante procesos como la apertura de cuentas y el acceso a servicios digitales. Su tecnología permite verificar documentos de identidad, comparar rostros mediante selfies y realizar pruebas de vida para determinar si una persona es real y corresponde con la identidad que presenta.
“Siempre se tendía a pensar que verificar la identidad era verificar un documento, y hoy en día ya hablamos de inteligencia de identidad. Creo que eso cambia dramáticamente lo que se tenía como concepto de verificar a una persona”, explicó Pereira durante una conversación con Impacto TIC.
En este artículo:
El fraude comienza antes de la transacción
Uno de los cambios que plantea la Inteligencia Artificial es que el atacante ya no necesariamente necesita robar una identidad completa para intentar ingresar a una plataforma.
Pereira explicó que entre las modalidades que están observando aparecen los deepfakes y las identidades sintéticas. En el primer caso, la IA puede utilizarse para generar o manipular fotografías, videos y audios; en el segundo, para construir perfiles que aparentan ser personas reales y que pueden permanecer activos durante un periodo antes de ser utilizados para cometer fraude.
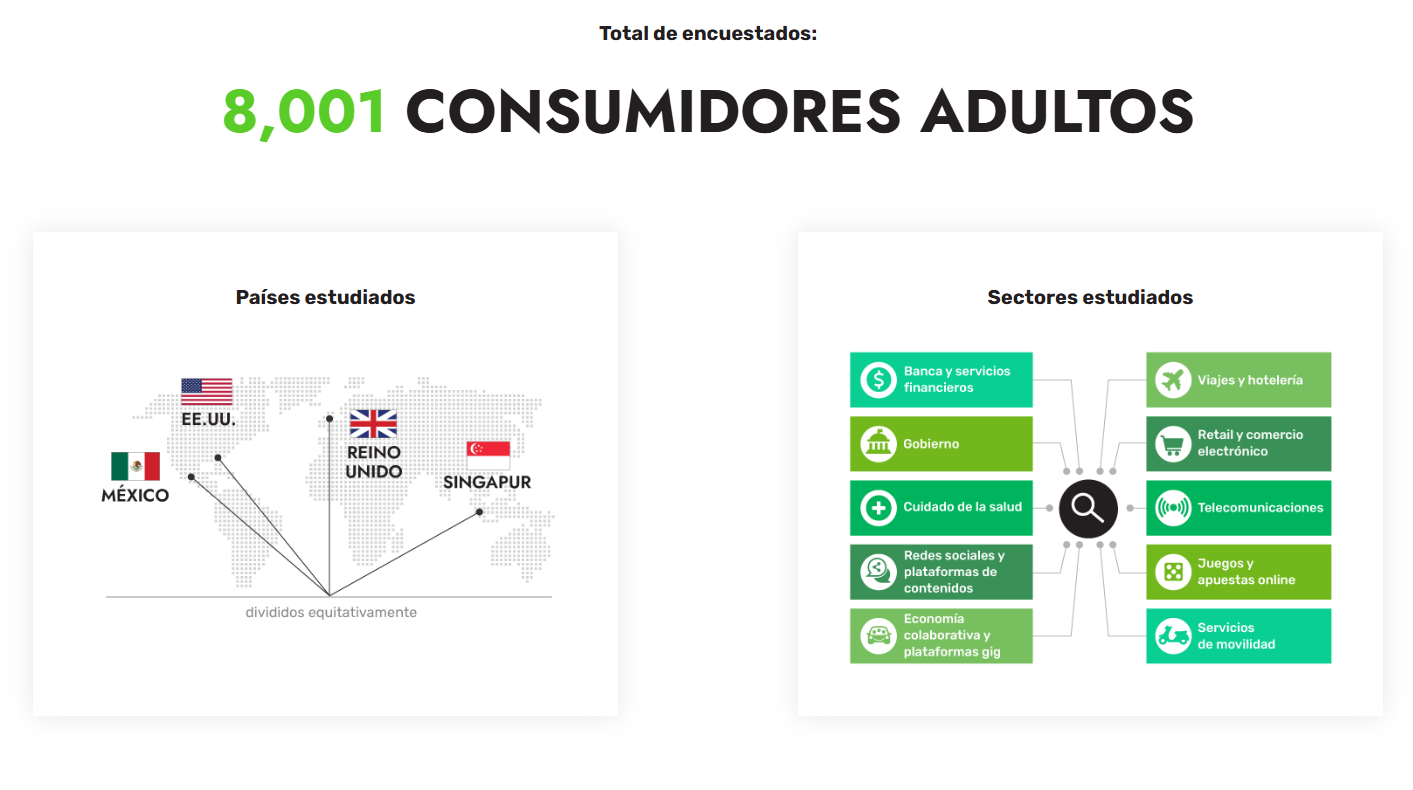
El Estudio de Identidad Online 2025 de Jumio ayuda a dimensionar la preocupación. La investigación, realizada entre 8.001 consumidores adultos de Estados Unidos, Reino Unido, Singapur y México, encontró que 69 % considera que el fraude impulsado por IA representa ahora una amenaza mayor para su seguridad personal que las formas tradicionales de robo de identidad. Además, 66 % considera que las estafas generadas mediante IA son más difíciles de detectar que las tradicionales.
El fenómeno también está relacionado con la facilidad con la que hoy pueden producirse contenidos falsos. Según la investigación de Jumio, 76 % de los consumidores manifestó preocupación cotidiana por documentos de identidad falsos o creados mediante IA, mientras que 74 % expresó preocupación por videos o grabaciones de voz que parecen reales, pero son falsos.
Para Pereira, esto obliga a cambiar la lógica de los controles. “Es inteligencia artificial usada para defraudar y detectarla con inteligencia artificial”, afirmó al explicar la necesidad de incorporar sistemas capaces de identificar este tipo de ataques.
De comprobar un documento a analizar múltiples señales
La evolución del fraude también está modificando la forma en que se entiende una identidad.
Un documento puede confirmar determinados datos, pero no necesariamente demuestra que la persona que está frente a la cámara sea su verdadero titular. Por eso, las tecnologías de verificación de identidad están incorporando diferentes capas, como autenticidad documental, comparación facial, prueba de vida y señales asociadas al dispositivo, teléfono o correo electrónico.
Este enfoque coincide con una tendencia que también se observa en el sector financiero colombiano: pasar de validar únicamente un documento a analizar diferentes señales del usuario. RappiPay, por ejemplo, combina información como dispositivo, teléfono, IP y biometría para construir una traza de identidad digital.
Jumio describe este modelo como una verificación que combina documento, selfie y análisis de riesgo para determinar si una persona es quien dice ser. La compañía también plantea un modelo de inteligencia de identidad que analiza señales durante diferentes momentos del ciclo de vida del cliente, y no únicamente cuando se abre una cuenta.
Pereira coincide con esta evolución y considera que la verificación debería continuar después del onboarding. “Hay que entender que, en efecto, es una plataforma de identidad continua, no verlo de un solo momento. No es solamente cuando creo la cuenta, cuando ingreso y ya, que verifico a la persona, sino durante todo el journey del usuario”, señaló.
Este punto es especialmente relevante para Colombia porque el momento de creación de cuentas aparece precisamente como la etapa con mayor proporción de intentos sospechosos de fraude en los datos de TransUnion.
Colombia avanza en regulación, pero la tecnología sigue cambiando
El debate también llega al terreno regulatorio. La Ley 2502 de 2025 modificó el Código Penal para establecer un agravante cuando la falsedad personal se realiza utilizando Inteligencia Artificial. La norma también establece directrices para formular políticas públicas relacionadas con el uso indebido de IA en la suplantación de identidad y define el concepto de deepfake.
De acuerdo con esto, Pereira considera que este avance es relevante, aunque plantea que el siguiente paso está en definir con mayor precisión qué mecanismos deben utilizar las organizaciones para comprobar una identidad.
“Creo que hay una parte donde yo enfocaría uno de los riesgos que tenemos: la exigencia es a conocer la persona, más no a utilizar ciertos mecanismos que hoy en día obligarían a las empresas a utilizar para proteger los datos y para saber quién es realmente”, sostuvo.
Su planteamiento apunta a una diferencia importante, decir que una persona es quien afirma ser no necesariamente equivale a demostrarlo tecnológicamente. Un formulario o una fotografía de un documento pueden cumplir una función dentro de un proceso, pero no necesariamente permiten identificar ataques basados en deepfakes o identidades sintéticas.
En paralelo, la regulación colombiana sobre protección frente a la suplantación también ha avanzado. La Superintendencia Financiera reseñó la sentencia C-413 de 2025, relacionada con medidas para proteger a personas suplantadas frente a reportes negativos y cobros de obligaciones.
El reto: más seguridad sin convertirla en más fricción
Uno de los puntos que atraviesa la conversación es el equilibrio entre seguridad y experiencia de usuario. En servicios financieros digitales, exigir controles adicionales puede generar abandono, pero reducirlos también puede abrir espacios para los defraudadores.
Los consumidores parecen estar aceptando que la seguridad requiere determinados controles. El Estudio de Identidad Online 2025 de Jumio encontró que la mayoría de los encuestados estaba dispuesta a dedicar más tiempo a procesos exhaustivos de verificación, especialmente en banca y servicios financieros, donde la cifra llegó al 80 %.
También en su estudio de 2026, Jumio encontró además que 75 % de los consumidores estaría dispuesto a verificar su edad para evitar que menores accedan a productos y plataformas para adultos, mientras que 67 % se sentiría más cómodo si solamente tuviera que demostrar que cumple el requisito, sin entregar todos sus datos personales.
Esto agrega otra discusión, la seguridad no necesariamente tiene que significar entregar más información personal.
De hecho, la reutilización de la identidad aparece como una de las tendencias que Jumio está impulsando en la región. La idea consiste en que una persona pueda realizar una verificación y posteriormente reutilizarla en otros servicios, siempre bajo mecanismos de consentimiento y protección de datos.
Para Pereira, ese cambio también implica revisar una idea que durante años estuvo asociada a los servicios digitales, que menos controles siempre significan una mejor experiencia.
“Hay que romper este paradigma de menos fricciones, menos control. Puedes tener muchísimos controles porque hoy en día son muy rápidos, transparentes para el usuario y no le estás generando fricción”, concluyó.
Para bancos, fintechs y otras plataformas digitales será entonces encontrar un punto de equilibrio, verificar mejor a las personas, detectar identidades creadas o manipuladas con IA y proteger los datos personales, sin convertir cada interacción digital en un proceso que el usuario abandone.