
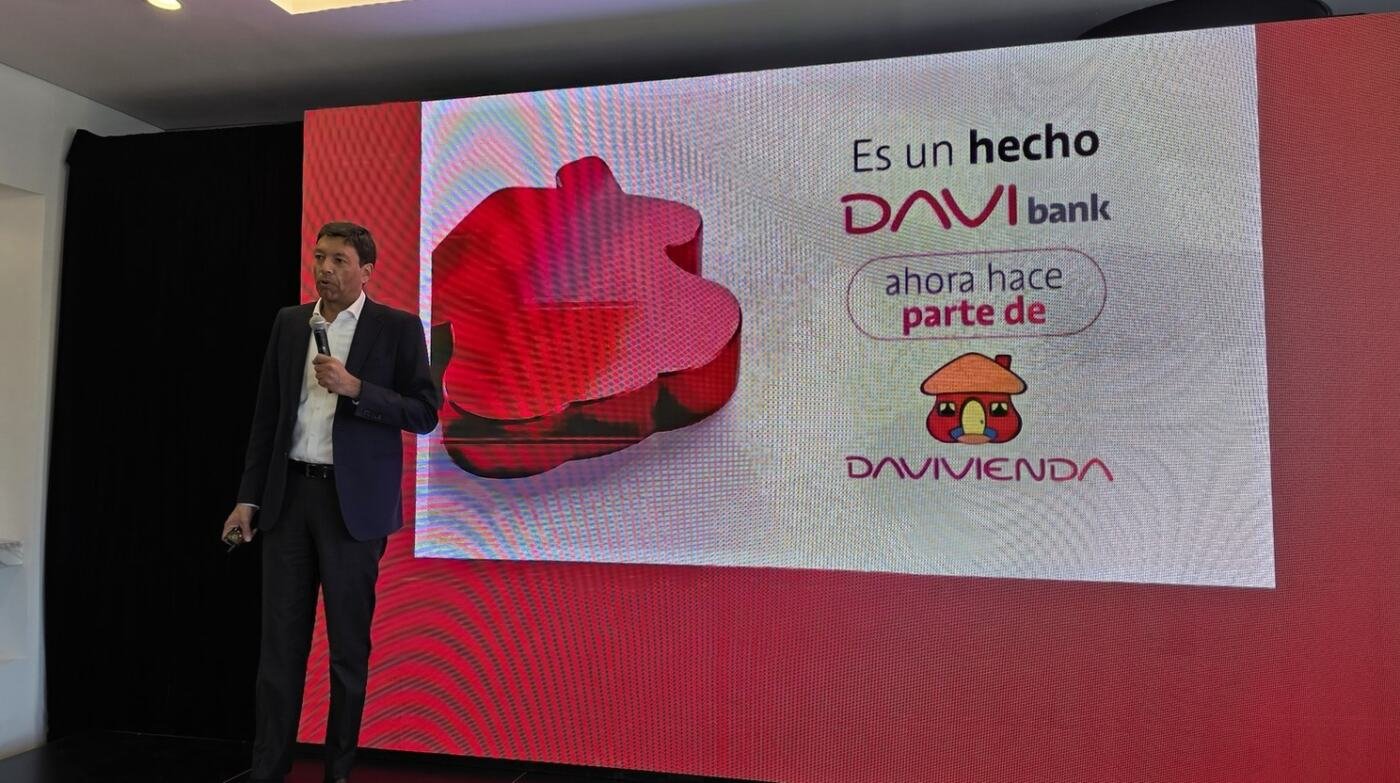
Davivienda culminó el 1 de noviembre la integración de DAVIbank, antes Scotiabank Colpatria, con la cesión de su negocio bancario. Así se cierra el proceso anunciado en enero de 2025. La entidad suma 4,2 millones de clientes, aunque la migración tecnológica se extenderá durante 2027.
La integración de DAVIbank a Davivienda culminó el 1 de noviembre, con la cesión de su negocio bancario. Así se cierra el proceso anunciado en enero de 2025. La entidad suma 4,2 millones de clientes, aunque la migración tecnológica se extenderá durante 2027.
El cierre llega 22 meses después del anuncio. El 6 de enero de 2025, Davivienda y Scotiabank acordaron integrar los negocios del banco canadiense en Colombia, Costa Rica y Panamá. El 1 de diciembre de 2025, Scotiabank Colpatria pasó a llamarse DAVIbank. Desde entonces, ambas marcas funcionaron de forma independiente.
El 2 de octubre de 2026, la Superintendencia Financiera de Colombia (SFC) autorizó la operación mediante la Resolución 1505. La cesión se perfeccionó el 1 de noviembre.
Con la base de clientes que llega de DAVIbank, Davivienda alcanza 25,3 millones de personas usuarias en Colombia. Javier José Suárez Esparragoza, presidente de Davivienda, afirmó que la entidad se mantiene como el segundo banco del país por volumen de crédito, con el 18,7 % de la cartera. Esa cifra es de la propia entidad, con corte a agosto de 2026. Llegar a esta escala en un mercado concentrado plantea preguntas sobre competencia, inclusión financiera, ciberseguridad y calidad del servicio.
¿Qué incluyó la integración de DAVIbank?
La operación no fue una fusión corporativa tradicional. La SFC autorizó una cesión parcial de activos, pasivos y contratos del negocio bancario. La transferencia incluyó cuentas de ahorro y corrientes, tarjetas de crédito, cartera hipotecaria y certificados de depósito a término (CDT). Con ella, la relación contractual de millones de personas pasó formalmente a Davivienda.
Las resoluciones de la SFC también autorizaron la cesión de la comisionista de bolsa de DAVIbank a Corredores Davivienda. Para la fiduciaria aprobaron una escisión parcial hacia Fiduciaria Davivienda.
Durante la presentación, Suárez explicó que la sociedad que operaba como DAVIbank conserva inversiones en Centroamérica y algunas funciones fuera del negocio bancario, como la cobranza. Esa sociedad cambió su razón social a Lambda Bank. Los productos y la marca DAVIbank quedaron en Davivienda.
“Allá sigue habiendo una operación, ya no como banco, sino otras funciones en cobranza, algunas otras cosas”, señaló Javier Suárez, presidente de Davivienda. Según Suárez, cerca del 90 % de las personas a quienes se les ofreció continuar en Davivienda aceptó la propuesta. Eso equivale a más de 3.000 personas incorporadas. La entidad no informó qué pasó con el porcentaje restante.
En este artículo:
- Más clientes no significan necesariamente mayor inclusión financiera
- La concentración bancaria también entra en la discusión
- La digitalización cambia la relación entre bancos y usuarios
- ¿El fraude digital, otro reto para la bancaMover dinero desde el celular es cada vez más fácil, pero también aumenta el margen para las estafas y el robo de información.
- ¿Qué falta en la integración de Davivienda y DAVIbank?
Más clientes no significan necesariamente mayor inclusión financiera
El crecimiento de Davivienda llega en un momento de contraste para el sistema financiero colombiano. Los indicadores de cobertura avanzan, pero el acceso al crédito formal sigue siendo un reto estructural. El ‘Reporte de Inclusión Financiera 2025’ lo publicaron Banca de las Oportunidades y la SFC el 24 de agosto de 2026. Estos son algunos de sus datos:
- 20,3 millones de personas adultas, el 51,6 % de la población adulta, tienen al menos un producto de crédito o financiamiento formal.
- Contando solo las entidades vigiladas y las microfinancieras no vigiladas, el indicador baja al 36,1 %.
- El acceso al crédito llega al 45,7 % en las ciudades y al 12 % en las zonas rurales dispersas.
- La brecha de género persiste: acceden a crédito el 38,4 % de los hombres y el 34,7 % de las mujeres.
La diferencia entre el 51,6 % y el 36,1 % se explica porque el indicador amplio incluye financiamiento de actores como comercios y empresas de telecomunicaciones. Para hablar de inclusión, entonces, abrir cuentas no basta. El reto está en que el crédito llegue a quienes lo necesitan, sobre todo en regiones donde la geografía y la falta de recursos frenan el acceso.
La infraestructura física muestra la misma brecha. De los 2.259.303 puntos de contacto que registró el reporte, 2.152.287 están en municipios urbanos y 106.962 en zonas rurales.
Davivienda informó que la integración amplió en un 50 % su red de corresponsales, que ya supera los 60.000 puntos en más de 1.100 municipios. También sumó un 17 % más de oficinas y llegó a 564 sucursales.
Sin embargo, la entidad no presentó metas concretas para llevar crédito al campo. Tampoco precisó cuántas de sus nuevas cuentas pertenecen a personas que entran por primera vez al sistema financiero.
Para hablar de su trabajo en inclusión, Suárez recordó que más de 20 millones de personas han usado DaviPlata en sus 15 años de existencia. Las billeteras digitales y los corresponsales amplían el acceso a servicios financieros. Aun así, los indicadores de crédito muestran que la financiación formal sigue lejos de una parte importante de la población.
La concentración bancaria también entra en la discusión
La absorción de DAVIbank cambia la distribución de la cartera de crédito y de los depósitos dentro del sistema financiero colombiano.
El Banco de la República trató ese debate en el informe especial de Estabilidad Financiera ‘Concentración y competencia en los mercados de depósitos y crédito’. El documento compara la concentración en Colombia con la de México, Perú y Chile. También advierte que la relación entre concentración, competencia y poder de mercado no es directa.
Para la clientela, el tamaño del balance importa menos que sus efectos. La prueba estará en si la consolidación se traduce en tasas de interés y costos transaccionales más bajos. También habrá que observar su efecto sobre las barreras de entrada para nuevos actores del sector.
La digitalización cambia la relación entre bancos y usuarios
Otro de los desafíos de la integración está en la transformación tecnológica de los servicios financieros.
La SFC informó que entre 2021 y 2025 la participación de Internet y las aplicaciones móviles en las operaciones del sistema financiero pasó del 35,7 % al 66,6 %. Según el ‘Informe de operaciones’ del cuarto trimestre de 2025, los canales no presenciales concentraron el 82,8 % del número total de operaciones.
Las dos cifras miden cosas distintas. La primera agrupa solo Internet y las aplicaciones móviles. La segunda suma todos los canales no presenciales, entre ellos el sistema de audiorrespuesta (IVR) y los asistentes virtuales.
Por eso, la integración tecnológica entre Davivienda y DAVIbank implica mucho más que cruzar bases de datos. Durante la transición, los sistemas deben funcionar juntos sin interrupciones y la clientela debe poder manejar sus cuentas y créditos desde cualquiera de las dos aplicaciones.
En entrevista con Impacto TIC, Suárez aseguró que en 2026 Davivienda destinó más de 80 millones de dólares a inversiones tecnológicas. Esos recursos sirvieron para recibir a la clientela de DAVIbank y para desarrollar nuevas funcionalidades digitales, entre ellas herramientas de Inteligencia Artificial (IA).
El directivo agregó que la migración a una sola aplicación será gradual y se hará durante 2027. Por ahora, la clientela conserva sus aplicaciones, usuarios y contraseñas, sin trámites adicionales para mantener sus productos.
¿El fraude digital, otro reto para la bancaMover dinero desde el celular es cada vez más fácil, pero también aumenta el margen para las estafas y el robo de información.
De acuerdo con cifras de la Policía Nacional, a lo largo de 2025 se interpusieron 62.299 denuncias por delitos informáticos centrados en tres modalidades recurrentes, robos por Internet, accesos no autorizados a sistemas y violaciones a la privacidad de datos.
Estas cifras no corresponden solo a fraudes en plataformas financieras. Aun así, dan una idea del riesgo al que se expone cualquier persona en Internet. Una aplicación ágil sirve de poco si la clientela cae en engaños o suplantaciones.
Suárez afirmó que hoy la mayoría de las estafas ocurre por manipulación directa a las personas y no por fallas en los sistemas del banco. Con llamadas, mensajes o correos falsos, quienes cometen fraude convencen a la clientela de entregar contraseñas. También la llevan a transferir su dinero a otras billeteras para ‘salvarlo’ de una supuesta transacción fraudulenta.
“Lo que está pasando, el grueso de lo que está pasando hoy en día en el mundo del fraude es engaño a los clientes”, afirmó Javier Suárez, presidente de Davivienda.
El directivo también advirtió sobre las capacidades que la IA pone al alcance de las redes de fraude. Para enfrentarlas, el banco incorporó un botón de seguridad en su aplicación. Si una persona recibe una llamada sospechosa que le pide mover sus ahorros, puede entrar a la app oficial y confirmar en segundos si Davivienda realmente la está contactando.
“Cuando le pidan que haga algo con su dinero, pare. Valídelo, entre a la app y valide”, recomendó Suárez.
Según el presidente de Davivienda, la función combina desarrollos tecnológicos propios, equipos de seguridad e IA para consultar información y responder en tiempo real. Solo está disponible dentro de la aplicación oficial, y no en una página web, para que las redes de fraude no puedan replicar fácilmente un supuesto centro de verificación.
¿Qué falta en la integración de Davivienda y DAVIbank?
Con la cesión del 1 de noviembre terminó la etapa jurídica de la integración. La etapa tecnológica sigue en curso. Según Suárez, las aplicaciones convivirán durante 2027 y la entidad todavía no ha fijado una fecha para la migración total de los sistemas.
El reto operativo va más allá de la absorción contable. Davivienda debe asegurar la continuidad de las transacciones y unificar sus plataformas digitales. Además, tendrá que demostrar que una mayor capacidad de balance se traduce en más crédito para las regiones y mejores condiciones para la clientela. El próximo hito verificable será el anuncio de la fecha de la aplicación única.